El 8 de septiembre de 2026 el Ejecutivo entregó al Congreso el Paquete Económico para 2027. Entre las iniciativas hay una que toca directamente a miles de negocios pequeños en México: el Régimen Simplificado de Confianza, RESICO, cambiaría de tamaño y estrenaría una forma distinta de pagar IVA.
Empecemos por lo más importante, porque en varias notas se está perdiendo: esto es una iniciativa, no es ley. Falta el dictamen de la Comisión de Hacienda, la votación en el Pleno de la Cámara de Diputados, el paso por el Senado y la publicación en el Diario Oficial de la Federación. Hasta que eso ocurra, las reglas vigentes siguen siendo las de 2026.
Dicho eso, vale la pena entenderlo desde ahora. Una de las propuestas parece un beneficio evidente y no lo es para todos.
Qué se propone exactamente
| Concepto | Vigente en 2026 | Propuesta para 2027 |
|---|---|---|
| Tope de ingresos, persona física | 3.5 millones de pesos al año | 5 millones de pesos al año |
| Tope de ingresos, persona moral | 35 millones de pesos al año | 50 millones de pesos al año |
| RESICO para persona moral | Obligatorio al cumplir requisitos | Opcional |
| Exención, sector primario | 900 mil pesos | 1 millón de pesos |
| IVA | Régimen general: 16% trasladado menos IVA acreditable | Opción de 7% directo sobre lo efectivamente cobrado |
| Reingreso al régimen | Restringido tras salir por incumplimientos formales | Se flexibiliza al ponerse al corriente |
| Deducción de inversiones, persona moral | Porcentajes ordinarios | Porcentajes acelerados |
La tasa máxima de ISR para persona física se mantiene en 2.5%. Lo que cambia es hasta dónde llega: ese último renglón de la tabla se recorrería de 3.5 a 5 millones.
El IVA del 7% no es un descuento
Aquí está la parte que conviene leer despacio.
La propuesta permite pagar IVA aplicando 7% sobre los ingresos gravados efectivamente cobrados, en lugar del esquema normal. Suena a que pagas menos de la mitad. Pero viene con una condición que cambia todo: quien opta por el 7% no acredita el IVA que pagó a sus proveedores. El 16% de tus compras e inversiones deja de ser recuperable y se convierte en costo.
Con dos ejemplos se ve mejor. Los números son ilustrativos y suponen que todo está gravado a 16%.
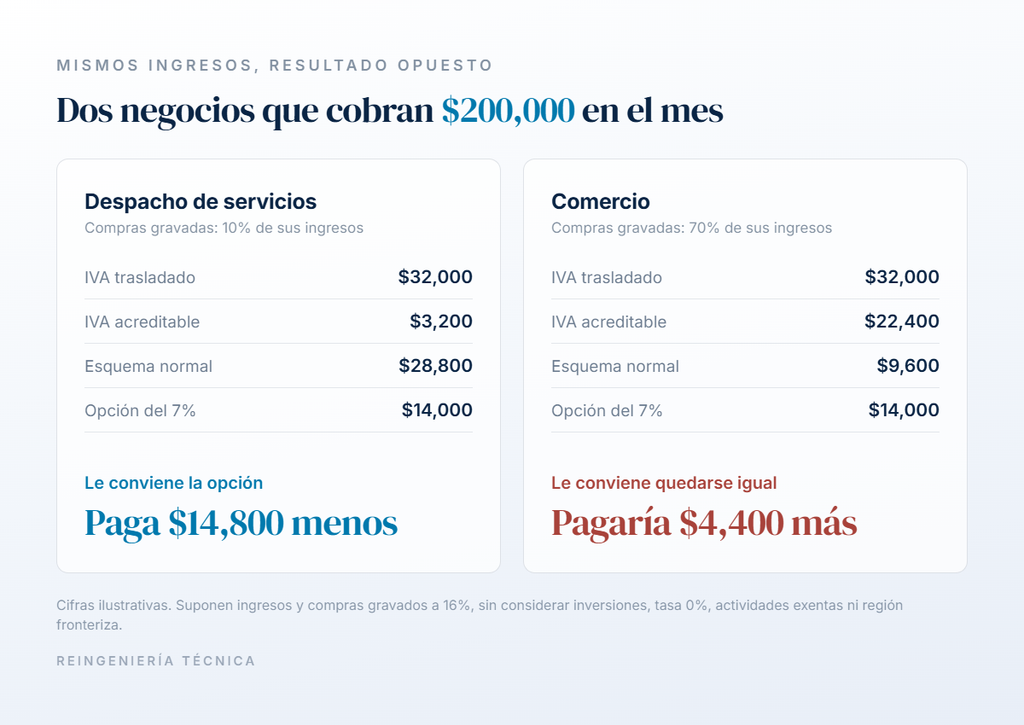
Un despacho de servicios. Cobra 200,000 pesos en el mes y sus compras gravadas son de 20,000 pesos.
- Esquema normal: traslada 32,000 de IVA, acredita 3,200, paga 28,800.
- Opción del 7%: paga 14,000, sin acreditar nada.
Le conviene la opción. Paga 14,800 pesos menos ese mes.
Un comercio. Cobra los mismos 200,000 pesos, pero compra 140,000 pesos de mercancía gravada.
- Esquema normal: traslada 32,000, acredita 22,400, paga 9,600.
- Opción del 7%: paga 14,000.
Le conviene quedarse como está. Con el 7% pagaría 4,400 pesos más.
El punto exacto donde se invierte: 56%
No hace falta adivinar. La cuenta tiene un punto de equilibrio y es el mismo para cualquier negocio:
Si tus compras gravadas representan más del 56% de tus ingresos gravados, el IVA del 7% te sale más caro que el esquema normal.
Sale de igualar las dos fórmulas. Pagar 7% del ingreso equivale a pagar 16% del ingreso menos 16% de las compras; las dos cifras se cruzan exactamente cuando las compras equivalen al 56.25% de los ingresos.
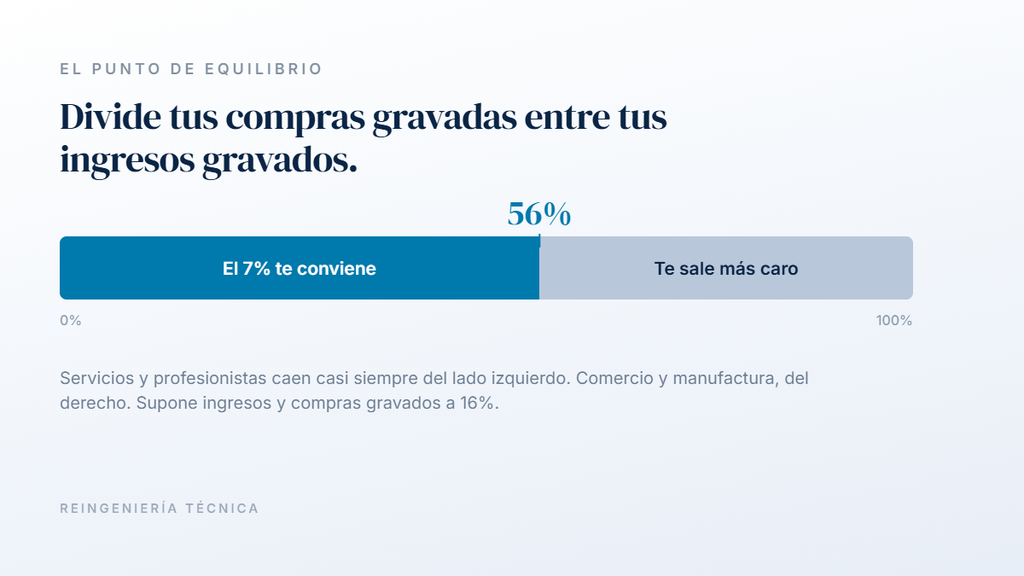
Por eso el 7% es buena noticia para quien vende su tiempo o su conocimiento —profesionistas, consultores, servicios con pocos insumos— y mala noticia para quien vive de comprar y revender, o de transformar materia prima.
Dos advertencias sobre esa cuenta: supone que tanto tus ingresos como tus compras están gravados a 16%, y deja fuera el efecto de las inversiones grandes. Si vendes a tasa 0%, si tienes actividades exentas, si estás en región fronteriza o si vienes de comprar maquinaria, el cálculo es otro y hay que hacerlo con tus cifras.
El cambio que casi nadie está comentando
Para personas morales, la propuesta más profunda no es el tope. Es que RESICO dejaría de ser obligatorio y pasaría a ser opcional.
Hoy, una persona moral que cumple los requisitos entra al régimen porque le toca. Con el cambio, entraría porque lo decide. Eso convierte algo automático en una decisión con consecuencias: habría que comparar RESICO contra el régimen general antes de elegir, y la respuesta no es la misma para una empresa con inversiones fuertes que para una que opera con poco activo fijo.
Y hay un detalle que resuelve un problema viejo: hoy, salir del régimen por incumplimientos formales deja a un contribuyente fuera. La iniciativa flexibiliza el reingreso para quien se ponga al corriente. Para quien se quedó fuera por no presentar declaraciones a tiempo, eso es una puerta que hoy está cerrada.
Qué falta para que sea ley
El calendario está definido por la Constitución y por la Ley Federal de Presupuesto y Responsabilidad Hacendaria:
- 20 de octubre de 2026 — fecha límite para que la Cámara de Diputados apruebe la Ley de Ingresos.
- 31 de octubre de 2026 — fecha límite para el Senado.
- 15 de noviembre de 2026 — fecha límite para el Presupuesto de Egresos.
- 15 de diciembre de 2026 — cierre del periodo ordinario de sesiones, donde se dictaminan las reformas a las leyes fiscales.
- Publicación en el Diario Oficial de la Federación — hasta aquí, nada es obligatorio.
Las iniciativas se modifican en ese camino. Tasas, topes y condiciones pueden cambiar entre lo que se entregó el 8 de septiembre y lo que se publique en diciembre.
Qué hacer hoy, y qué no
Sí conviene hacer ahora:
- Sacar qué porcentaje de tus ingresos gravados representan tus compras gravadas. Es un número que ya existe en tu contabilidad y es el que va a decidir si el 7% te sirve.
- Si facturaste entre 3.5 y 5 millones en 2026 y por eso quedaste fuera de RESICO, revisar si la propuesta te devolvería la puerta.
- Si eres persona moral, estimar el efecto de la deducción acelerada de inversiones, porque cambia la comparación contra el régimen general.
No conviene hacer todavía:
- Presentar avisos de cambio de régimen por una regla que no está publicada.
- Reestructurar operaciones, facturación o esquemas societarios sobre una iniciativa.
- Tomar como definitiva ninguna cifra de este artículo, incluida la del 56%, sin contrastarla contra el texto que finalmente se publique.
Y un recordatorio que sigue vigente y no cambia con esta reforma: los ingresos cobrados a través de plataformas tecnológicas no tributan en RESICO. Si parte de tus ingresos entra por una plataforma de hospedaje, de transporte o de venta en línea, esa porción va por otro camino. Lo explicamos a detalle en nuestro artículo sobre la tarifa única de Airbnb.
En resumen
El tope de RESICO subiría, el régimen se volvería opcional para personas morales y aparecería una forma más simple de pagar IVA. Nada de eso es ley todavía. Y la parte que se está vendiendo como el mayor beneficio —el 7%— es la que más cuidado requiere, porque para una parte de los negocios significa pagar más, no menos.
La diferencia entre las dos cosas cabe en una división: tus compras gravadas entre tus ingresos gravados. Si ese número pasa de 56%, la opción no es para ti.
¿Quieres saber de qué lado cae tu negocio?
Hacemos el cálculo con tus cifras reales y te decimos qué significaría cada escenario para tu operación, antes de que la regla se publique.
Somos un despacho de consultoría fiscal, contable y patrimonial con matriz en Puebla y presencia en 12 estados. Conoce nuestro servicio de Contabilidad, dentro del cual atendemos a contribuyentes en RESICO.
Este artículo analiza iniciativas presentadas al Congreso de la Unión el 8 de septiembre de 2026 como parte del Paquete Económico 2027. No constituye asesoría fiscal personalizada. Las disposiciones citadas pueden modificarse durante el proceso legislativo.